Wall Street mantiene el apetito por el riesgo mientras Ormuz entra en una nueva fase de bloqueo prolongado
Buenos días,
Los mercados inician la semana con una tensión clara entre la mejora de las condiciones monetarias en EE. UU. y el aumento del riesgo geopolítico.
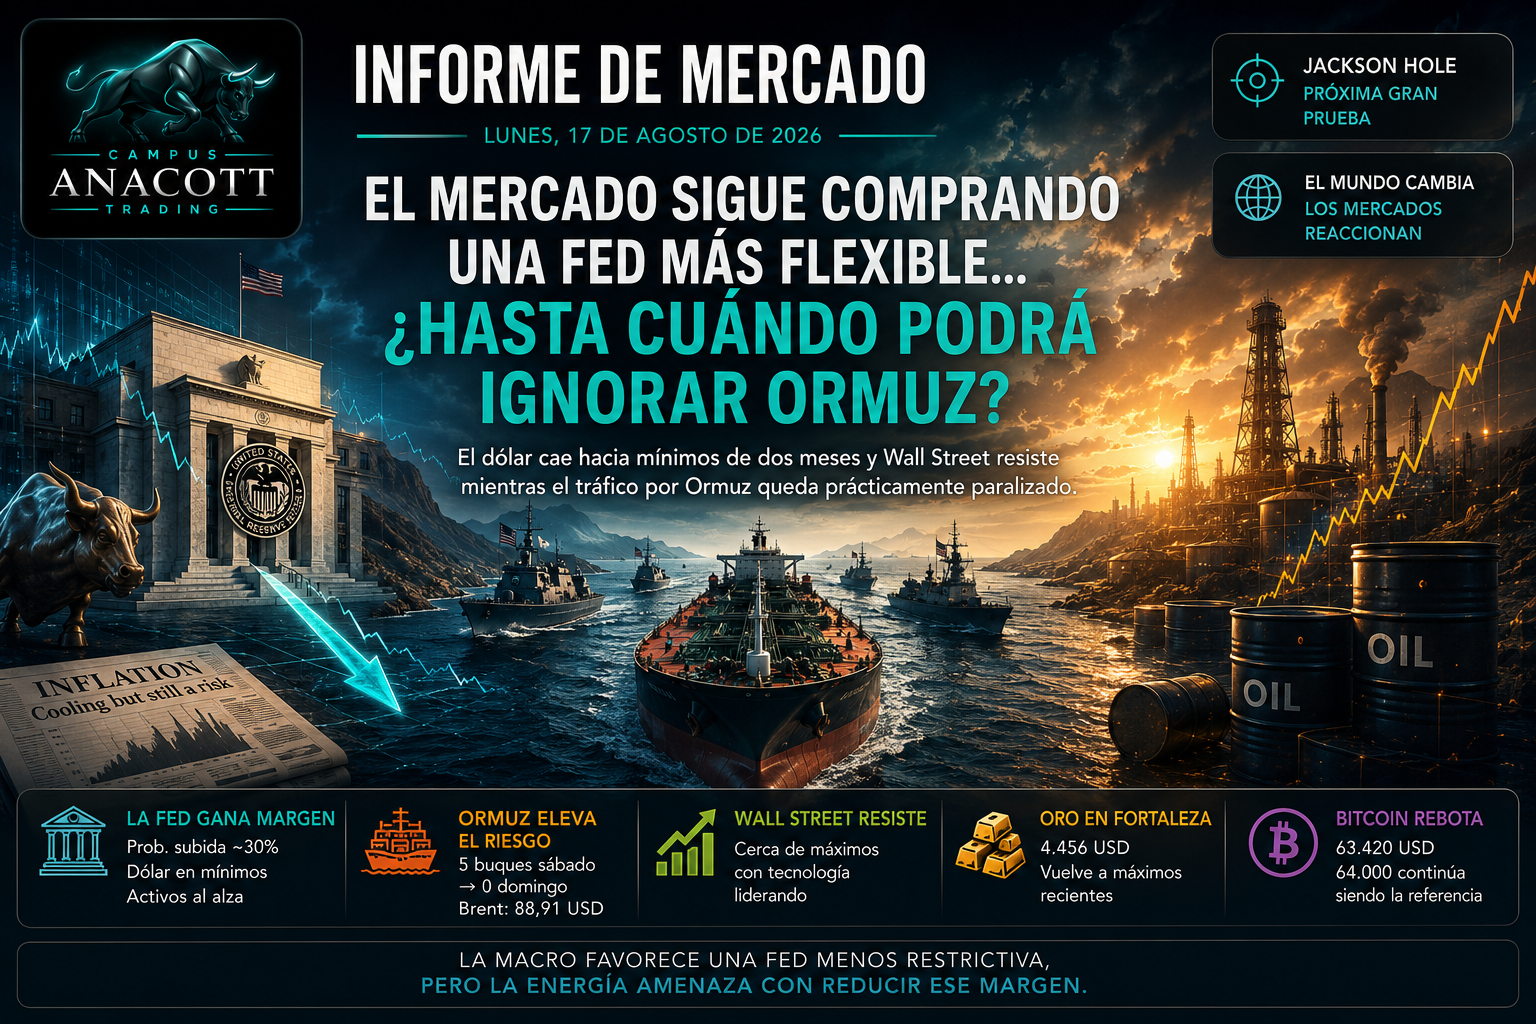
La semana pasada reforzó la idea de una economía estadounidense más débil: el empleo cayó en 23.000 puestos y se revisaron a la baja los meses anteriores, mientras la inflación mostró señales de moderación (IPC 3,4% e IPP 4,7%). Esto ha llevado al mercado a reducir la probabilidad de una subida de tipos en septiembre hasta el 30%, frente a más del 50% previamente.
El dólar se debilita y Wall Street mantiene máximos, con el Nasdaq al alza y baja volatilidad.
En paralelo, la situación en Oriente Medio se ha deteriorado: el acuerdo entre Washington y Teherán no se ha concretado y el estrecho de Ormuz está prácticamente paralizado, lo que apunta a una crisis más prolongada de tipo naval y económico.
En conjunto, el mercado queda dividido entre una política monetaria más flexible en EE. UU. y el riesgo de que la tensión geopolítica vuelva a presionar la inflación vía petróleo. Con Jackson Hole cerca, la atención se centra en la Reserva Federal como próximo gran catalizador.
GEOPOLÍTICA Y ORIENTE MEDIO: Ormuz queda prácticamente paralizado mientras fracasa la ventana diplomática
El fin de semana ha confirmado el deterioro de las expectativas diplomáticas que ya comenzábamos a observar durante las últimas sesiones.
No se ha producido una nueva oleada de bombardeos masivos entre Estados Unidos e Irán, por lo que la pausa aérea continúa. Sin embargo, esto no representa una verdadera desescalada.
El conflicto se está consolidando en una nueva fase caracterizada por presión naval, bloqueo económico y utilización del estrecho de Ormuz como instrumento estratégico.
El dato más significativo procede directamente del tráfico marítimo. Durante el sábado solamente cinco buques de materias primas atravesaron el estrecho de Ormuz, mientras el domingo no se registró ningún cruce. El fin de semana anterior habían transitado aproximadamente 31 buques.
La reducción es, por tanto, extraordinariamente significativa y demuestra que el problema ha dejado de ser únicamente diplomático y** el tráfico comercial está siendo afectado de manera efectiva.**
Al mismo tiempo, el memorando que debía proporcionar una ventana para avanzar hacia una solución negociada llega hoy a su vencimiento sin un acuerdo de paz definitivo, sin una prórroga formal y sin un mecanismo operativo aceptado por ambas partes.
Estados Unidos mantiene el bloqueo sobre los puertos iraníes y prepara nuevas medidas económicas contra Teherán. La estrategia estadounidense parece orientada actualmente hacia una combinación de presión naval y desgaste económico, evitando por ahora iniciar otra campaña aérea de gran escala.
Irán, por su parte, ha endurecido todavía más su posición. Teherán continúa vinculando cualquier normalización de Ormuz al levantamiento del bloqueo y las sanciones, la reducción de la presencia militar estadounidense, la liberación de activos congelados y compensaciones por los daños ocasionados durante el conflicto.
Además, las autoridades iraníes han reiterado que el funcionamiento del estrecho no volverá simplemente a las condiciones anteriores a la guerra.
Las posiciones continúan siendo difícilmente compatibles.
- Washington sostiene que debe existir libertad de navegación sin restricciones iraníes.
- Teherán considera que mantiene autoridad sobre el estrecho y pretende utilizar esa capacidad como instrumento de negociación.
Lectura clave
La narrativa ha evolucionado considerablemente durante las últimas dos semanas. Primero, el mercado descontó una posible normalización relativamente rápida de Ormuz. Después, Irán amplió sus exigencias políticas y Estados Unidos respondió reforzando el bloqueo. Y ahora la ventana diplomática llega a su vencimiento con el tráfico prácticamente paralizado y sin un acuerdo definitivo.
La mejor descripción del escenario actual sería: Pausa aérea, pero guerra naval y económica.
Implicación para los mercados
El escenario central parece desplazarse hacia una prolongación del pulso entre Washington y Teherán. Mientras no exista tráfico comercial real, regular y seguro, no puede hablarse de normalización del estrecho.
El principal riesgo inmediato continúa siendo un incidente marítimo. Un enfrentamiento directo entre unidades estadounidenses e iraníes, un ataque contra un petrolero o una acción contra infraestructuras energéticas podría transformar rápidamente la actual guerra de desgaste en una nueva fase de escalada militar.
ENERGÍA Y MATERIAS PRIMAS: El Brent roza nuevamente los 89 dólares mientras el oro recupera impulso
La prolongación de la crisis de Ormuz mantiene elevada la prima geopolítica incorporada en el petróleo.
- Brent: 88,91 dólares, +0,44%.
- WTI: 81,51 dólares, +0,05%.
El Brent avanzó más de un 5% durante la semana pasada y comienza la nueva semana nuevamente alrededor de los 89 dólares.
El movimiento resulta especialmente interesante teniendo en cuenta la situación del estrecho. Con el tráfico prácticamente paralizado durante el fin de semana y sin un acuerdo diplomático, podría haberse esperado una reacción todavía más agresiva del petróleo. Sin embargo, el Brent permanece por debajo de 90 dólares.
Esto sugiere que una parte considerable de la prima geopolítica ya se encuentra incorporada en los precios y que los fundamentales más débiles de demanda e inventarios continúan actuando como contrapeso.
Por tanto, el mercado energético parece estar descontando actualmente una interrupción prolongada y parcial del tráfico, pero no un escenario de colapso absoluto del suministro mundial.
En los metales encontramos hoy una fotografía considerablemente más fuerte:
- Oro: 4.456,25 dólares, +0,43%.
- Plata: 65,68 dólares, +0,88%.
- Cobre: 6,693 dólares, +1,21%.
El oro vuelve a destacar. El viernes se encontraba alrededor de 4.407 dólares después de corregir desde los aproximadamente 4.473 alcanzados tras el IPC. Hoy recupera nuevamente hacia 4.456 dólares, acercándose otra vez a esos máximos recientes.
Además, vuelve a beneficiarse simultáneamente de los dos catalizadores que hemos venido siguiendo: dólar más débil y expectativas monetarias menos restrictivas, por un lado, y mayor incertidumbre geopolítica, por otro.
También destaca el cobre, que avanza más de un 1% en un contexto de creciente tensión física en el mercado, reducción de inventarios y señales de escasez en determinadas referencias.
Lectura clave
La crisis de Ormuz mantiene al Brent alrededor de 89 dólares, pero todavía no provoca una nueva aceleración descontrolada del petróleo.
El oro, en cambio, recupera claramente impulso y vuelve a aproximarse a sus máximos recientes, apoyado simultáneamente por factores monetarios y geopolíticos.
Implicación para los mercados
Aquí continúa apareciendo la principal contradicción macroeconómica del momento. Los últimos datos estadounidenses apuntan hacia una moderación de las presiones inflacionistas, pero el petróleo permanece cerca de 90 dólares.
El IPC y el IPP publicados la semana pasada son retrospectivos y todavía no reflejan completamente el encarecimiento energético reciente.
Por tanto, cuanto más tiempo permanezca elevado el petróleo, mayor será el riesgo de que la geopolítica vuelva a transformarse en inflación durante los próximos meses.
DIVISAS Y POLÍTICA MONETARIA: El dólar vuelve hacia mínimos de dos meses mientras el mercado reduce las apuestas por nuevas subidas
El dólar comienza la semana nuevamente bajo presión.
- Índice Dólar (DXY): 99,205 puntos, -0,36%.
- EUR/USD: 1,1610, +0,35%.
- USD/JPY: 158,94, -0,23%.
El comportamiento resulta especialmente significativo cuando observamos la evolución desde el informe de empleo.
El viernes anterior al NFP, el mercado todavía contemplaba una probabilidad superior al 50% de una subida de tipos en septiembre. Después del deterioro del empleo, el IPC al 3,4%, el IPP por debajo de las expectativas y las señales más débiles procedentes del consumo, esa probabilidad ha descendido hacia aproximadamente el 30%.
El dólar está trasladando progresivamente este cambio de expectativas a precio. El DXY, que el viernes cotizaba alrededor de 99,6, vuelve hoy hacia 99,2 y permanece claramente por debajo de la importante referencia de 100.
EUR/USD supera simultáneamente 1,16.
USD/JPY también retrocede hacia 158,94, aunque el yen continúa en niveles históricamente débiles y la proximidad de 160 mantiene vivo el debate sobre posibles medidas de las autoridades japonesas.
Lectura clave
La secuencia macroeconómica continúa proporcionando argumentos para una Reserva Federal menos restrictiva:
NFP débil → IPC moderándose → IPP inferior a las expectativas → consumo perdiendo impulso.
El dólar está reflejando cada vez con mayor claridad este cambio.
Implicación para los mercados
El debate empieza ahora a cambiar de naturaleza. Durante las últimas sesiones necesitábamos saber si los datos confirmarían el deterioro observado en el empleo pero en buena medida, ya tenemos esa respuesta.
Ahora la pregunta es cómo interpretará la Reserva Federal esta combinación de menor presión inflacionista, debilitamiento económico y petróleo nuevamente elevado.
Con Jackson Hole acercándose a finales de agosto, las palabras de Kevin Warsh empiezan a adquirir tanta importancia como los propios datos.
RENTA VARIABLE: Wall Street permanece cerca de máximos y la tecnología vuelve a liderar pese al deterioro geopolítico
Wall Street terminó el viernes con movimientos moderados después de alcanzar nuevos máximos históricos durante la sesión anterior.
Cierre del viernes
- Dow Jones: 53.732,41 puntos, -0,20%.
- S&P 500: 7.785,76 puntos, -0,17%.
- Nasdaq: 26.729,16 puntos, -0,28%.
- Russell 2000: 3.068,42 puntos, +0,51%.
Las caídas de los principales índices fueron reducidas y parecen más compatibles con una moderada recogida de beneficios que con un deterioro significativo del sentimiento. Además, el Russell 2000 consiguió avanzar un 0,51%, mostrando que no se produjo una salida generalizada de los activos de riesgo.
Esta mañana los futuros estadounidenses vuelven a presentar un comportamiento constructivo:
- US30: -0,20%.
- US500: +0,13%.
- US Tech 100: +0,57%.
- US2000: -0,09%.
- VIX: alrededor de 15,45 puntos.
La tecnología vuelve a liderar claramente. Pero quizá lo más interesante sea precisamente la ausencia de una reacción defensiva significativa después del deterioro geopolítico del fin de semana.
Ormuz está prácticamente paralizado, las negociaciones no han conseguido producir un acuerdo y el petróleo permanece elevado.
Aun así, el Nasdaq avanza en futuros y el VIX continúa alrededor de 15 puntos.
Lectura clave
Por ahora, Wall Street parece conceder más importancia a la mejora de las expectativas monetarias que al deterioro geopolítico.
El mercado continúa interpretando el debilitamiento del empleo y la moderación de la inflación como factores favorables para las valoraciones.
Implicación para los mercados
Esta aparente tranquilidad dependerá en buena medida de que el petróleo permanezca controlado.
Mientras el Brent se mantenga alrededor de 88-90 dólares y no aparezca una nueva escalada militar directa, Wall Street puede continuar tratando Ormuz como un riesgo contenido.
Sin embargo, un nuevo salto del petróleo o un incidente marítimo grave podría poner rápidamente a prueba esta complacencia, especialmente con el VIX nuevamente cerca de niveles reducidos.
ASIA Y EUROPA: China se incorpora al rebote mientras Europa comienza la semana sin dirección clara
La sesión asiática presenta hoy un comportamiento mayoritariamente positivo.
- Nikkei 225: +0,70%.
- Hang Seng: +1,43%.
- FTSE China 50: +1,52%.
Corea del Sur permanece cerrada por festivo, por lo que el KOSPI no ha cotizado durante la sesión de hoy.
La principal novedad aparece en China y Hong Kong. Durante buena parte de la semana pasada observamos una clara divergencia dentro de Asia: Japón y Corea avanzaban mientras China y Hong Kong mostraban una debilidad persistente y hoy esa fotografía cambia. El Hang Seng y el FTSE China 50 avanzan más de un 1%, permitiendo que el tono positivo de la sesión asiática tenga una amplitud considerablemente mayor.
Japón también vuelve a cerrar al alza, aunque aparecen señales macroeconómicas domésticas menos favorables relacionadas con el crecimiento y el consumo privado.
Europa presenta movimientos mucho más reducidos:
- FTSE 100: +0,13%.
- CAC 40: -0,17%.
- DAX: -0,14%.
- IBEX 35: -0,18%, alrededor de 20.120 puntos.
- Euro Stoxx 50: +0,20%.
La sesión puede describirse fundamentalmente como lateral. El IBEX vuelve a retroceder ligeramente, pero continúa manteniendo la importante referencia psicológica de los 20.000 puntos.
Lectura clave
Asia comienza la semana con una fotografía más constructiva y, por primera vez en varias sesiones, China y Hong Kong se incorporan claramente a las subidas.
Europa permanece prácticamente plana.
Implicación para los mercados
La fotografía global continúa mostrando una sorprendente resistencia del apetito por el riesgo pese al deterioro geopolítico.
Asia avanza, Europa permanece estable y los futuros estadounidenses mantienen un tono positivo.
Por ahora, el mercado diferencia claramente entre una guerra naval y económica prolongada y una nueva escalada militar directa.
Mientras esa diferenciación continúe y el petróleo no vuelva a acelerarse significativamente, la geopolítica puede mantener elevada la volatilidad energética sin provocar necesariamente una salida generalizada de la renta variable.
CRIPTOMONEDAS: Bitcoin intenta estabilizarse sobre 63.000 dólares, pero continúa rezagado frente al oro y Wall Street
El mercado de criptomonedas comienza la semana con una recuperación moderada.
- Bitcoin: 63.420 dólares, +0,56%.
- Ethereum: 1.895 dólares, +0,76%.
- XRP: prácticamente plano.
- Solana: prácticamente plana.
- BNB: -0,33%.
Bitcoin consigue recuperar ligeramente después de la debilidad mostrada durante la semana pasada. Sin embargo, conviene mantener el movimiento en perspectiva. El lunes anterior cotizaba por encima de 65.000 dólares y posteriormente perdió la referencia de 64.000.
Por tanto, la subida actual representa principalmente un intento de estabilización alrededor de 63.000-63.500 dólares, no todavía una recuperación completa del impulso.
El contexto macroeconómico debería resultar relativamente favorable. El dólar vuelve a caer, las expectativas sobre la Reserva Federal son menos restrictivas y los futuros tecnológicos avanzan. Sin embargo, Bitcoin continúa mostrando una respuesta considerablemente más débil que otros activos.
La comparación con el oro vuelve a resultar especialmente significativa. Mientras Bitcoin cotiza alrededor de 63.400 dólares después de una semana negativa, el oro vuelve hacia 4.456 dólares y se aproxima nuevamente a sus máximos recientes.
Lectura clave
Bitcoin recupera moderadamente, pero todavía no consigue aprovechar plenamente unas condiciones monetarias aparentemente favorables.
La divergencia frente al oro y Wall Street se reduce ligeramente durante la sesión de hoy, pero continúa siendo relevante.
Implicación para los mercados
La recuperación de los 64.000 dólares sería una primera señal de mejora después de la debilidad reciente.
Mientras no se produzca, Bitcoin continuará mostrando un comportamiento relativo inferior al de otros activos beneficiados por la caída del dólar y las expectativas de una Fed menos restrictiva.
CONCLUSIÓN
Los mercados comienzan la semana con señales mixtas. La macro en EE. UU. mejora para activos de riesgo: empleo más débil, inflación moderándose y menor presión del IPP reducen la probabilidad de subida de tipos en septiembre al 30%. El dólar cae a mínimos de dos meses y Wall Street se mantiene cerca de máximos, con la tecnología liderando.
En paralelo, la geopolítica empeora. La vía diplomática entre EE. UU. e Irán se agota y el estrecho de Ormuz sigue prácticamente bloqueado, consolidando un escenario de guerra naval y económica sin escalada aérea mayor. El Brent se mantiene cerca de 89 dólares.
Los mercados de renta variable resisten: Asia sube, Europa está plana, los futuros del Nasdaq avanzan y el VIX se mantiene bajo.
El equilibrio es frágil: la desinflación convive con el riesgo de nueva presión inflacionista vía energía. Si Ormuz sigue bloqueado, el conflicto puede pasar de geopolítico a macroeconómico.
Con Jackson Hole cerca, el foco se desplaza hacia la Reserva Federal y cómo interpretará estos datos.
Aviso legal: Este informe tiene un carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero ni una recomendación de inversión. Operar en mercados financieros conlleva riesgos y puede no ser adecuado para todos los inversores.